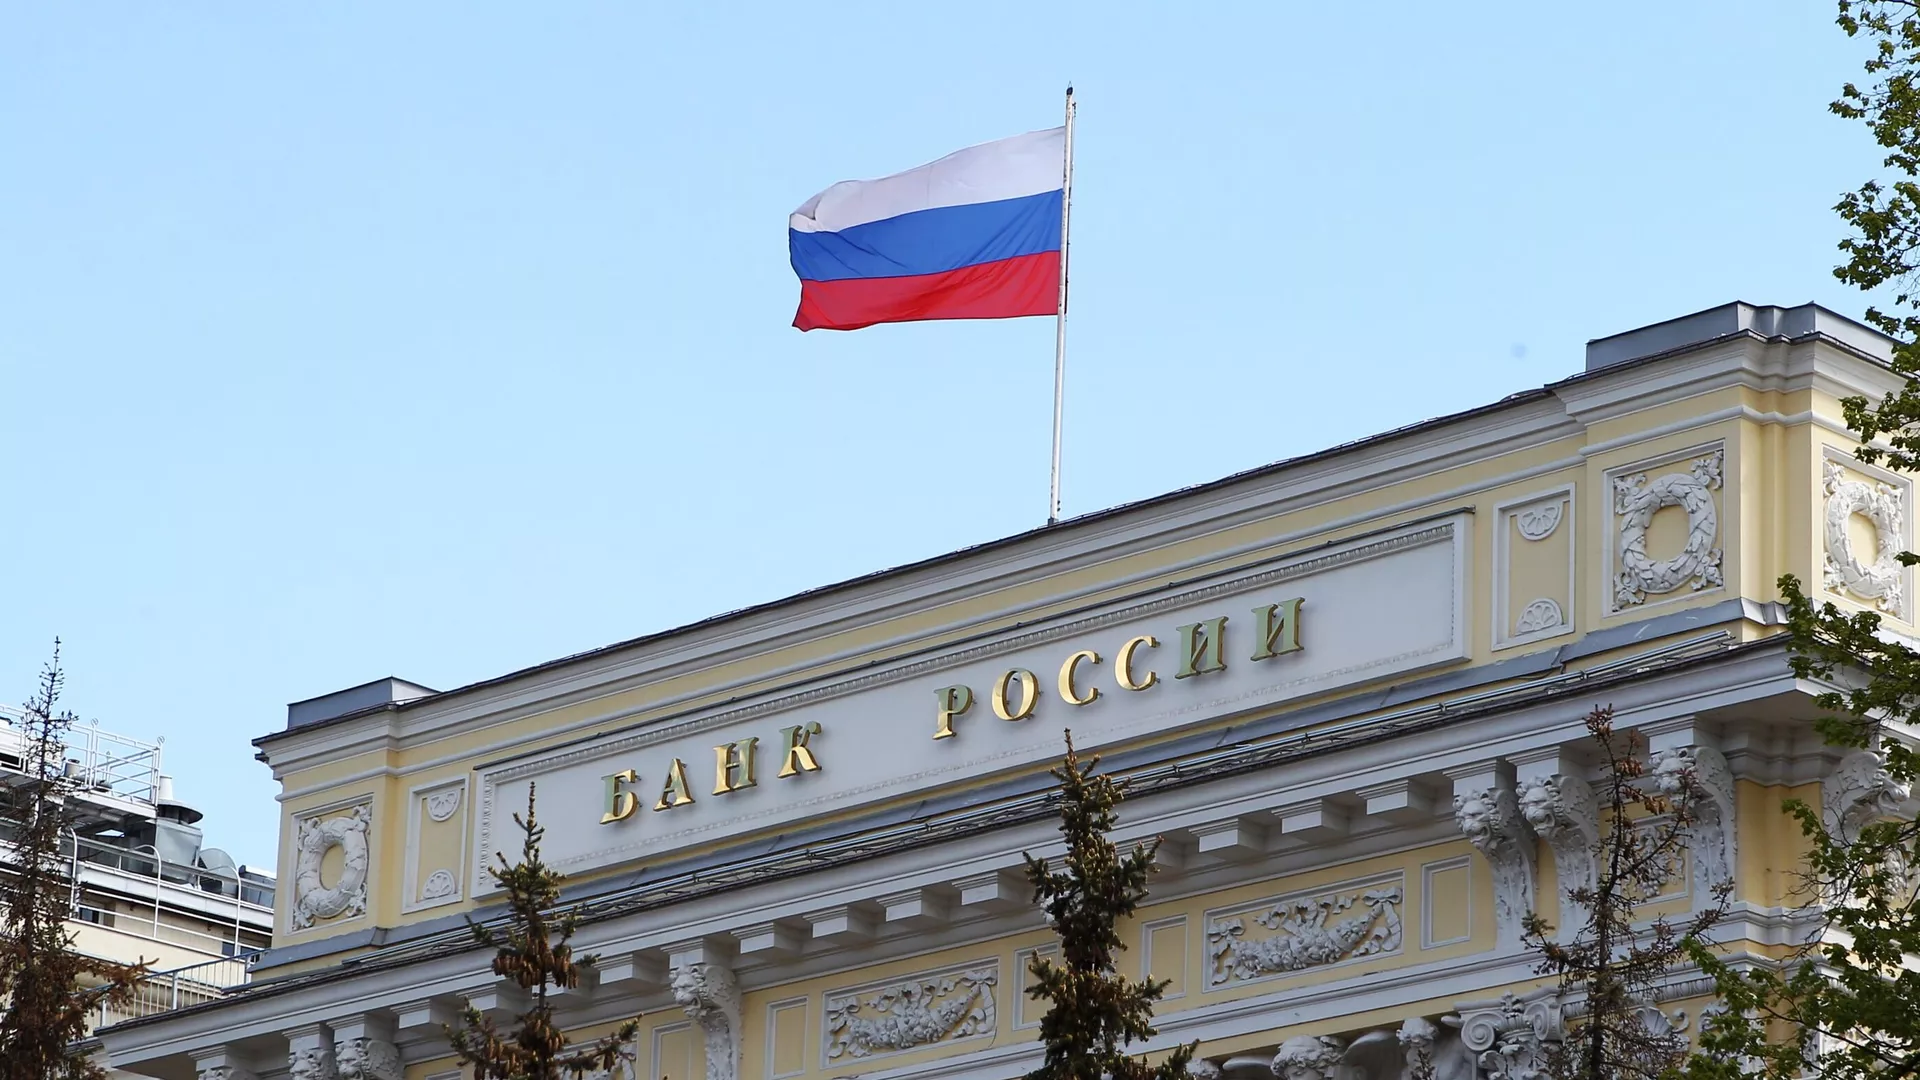
Совет директоров Банка России на заседании в пятницу сохранил ключевую ставку впервые с апреля прошлого года.
Регулятор по итогам заседания совета директоров сохранил ключевую ставку - на уровне 14% годовых.
Выжидательную паузу ЦБ в последний раз брал в апреле прошлого года - тогда "ключ" остался неизменным на уровне 21% годовых. Затем регулятор понизил ключевую ставку в начале июня 2025 года, что стало первым снижением с сентября 2022 года. ЦБ снижал "ключ" десять заседаний подряд, на последних двух - минимальным шагом в 0,25 процентного пункта.
Большинство опрошенных РИА Новости аналитиков ожидали, что Банк России на фоне сохраняющихся инфляционных рисков, ослабления рубля и неопределенности с бюджетом сохранит ключевую ставку на уровне 14%. При этом несколько аналитиков допускали альтернативу - снижение "ключа" до 13,75%.
Президент России Владимир Путин в начале сентября заявил, что решения по ставке связаны с поддержанием макроэкономической стабильности.
Источник: ria.ru
Ситуация с топливом и влияние курса валют на инфляцию: Главные заявления Набиуллиной с пресс-конференции по ключевой ставке
Ускорение роста цен в последние месяцы произошло из-за разовых факторов, на которые ключевая ставка повлиять не может. Но она должна реагировать на их вторичные эффекты, чтобы не допустить перехода разовых факторов в устойчивую тенденцию. Об этом, а также о том, сколько россиян оплатили покупки цифровым рублем, как развивается ситуация на топливном рынке и об ослаблении рубля к иностранным валютам, рассказала на пресс-конференции глава Банка России Эльвира Набиуллина. Главное - в материале "РГ".
О вариантах решения
На заседании Совета директоров акцент был сделан на сохранении ключевой ставки. Снижение показателя, как и повышение, подробно не обсуждались.
О росте цен
В летние месяцы инфляция ускорилась. В июне основной вклад внес рост цен на бензин и дизель. Затем стали проявляться его косвенные эффекты - через увеличение издержек компаний, а также вторичные эффекты, связанные с повышением инфляционных ожиданий и спроса.
О влиянии высокой ставки
Рост цен в последние месяцы заметно ускорился. Это произошло из-за разовых факторов, на которые денежно-кредитная политика повлиять не может. Но она может реагировать на их вторичные эффекты и не допускать, чтобы разовое ускорение инфляции стало устойчивым. Для этого необходимо сохранение умеренно жестких денежно-кредитных условий.
О ставках по вкладам
В июле-августе ставки по вкладам выросли незначительно. В крупнейших банках максимальная доходность оставалась на уровне около 13%. Ставки повышали в основном те банки, которые еще до июньского заседания ЦБ снизили их сильнее, рассчитывая на более быстрое снижение ключевой ставки. Однако после того, как ситуация изменилась и регулятор скорректировал прогноз, банки стали подстраивать условия по вкладам под новую ожидаемую траекторию ее снижения.
О снижении склонности к сбережениям
По оценке ЦБ, с июля немного уменьшилась склонность к сбережениям, хотя она сохраняется на высоком уровне. Рублевые средства населения в банках продолжают умеренно расти, при этом в структуре сбережений увеличивается доля текущих и накопительных счетов, наличных денег, вложений в недвижимость и инструменты финансового рынка.
О "дефицитах и кризисах" ликвидности
Никакого дефицита наличности или кризиса ликвидности нет, а говорить о том, что люди выводят средства из банков и не хотят сберегать, некорректно. Темпы роста депозитов несколько снизились, но за последние три месяца объем банковских вкладов увеличился почти на 0,5 трлн рублей.
Речь не идет о нехватке наличных для выдачи: возможное недопонимание связано с используемыми в банковской статистике понятиями структурного профицита и структурного дефицита ликвидности, которые характеризуют отношения между регулятором и кредитными организациями. И если посмотреть на статистику, структурный дефицит ликвидности сейчас меньше, чем, например, был три года назад.
О ситуации на топливном рынке
Ситуация на топливном рынке будет постепенно стабилизироваться, а выбывшие производственные мощности восстановятся до конца года. Правительство и компании принимают необходимые меры, в том числе по защите.
О цифровых рублях
С 1 сентября в российских банках было открыто 87 тыс. счетов цифрового рубля, а количество проведенных операций превысило 50 тыс. В первые дни запуска у клиентов некоторых банков возникали сложности с открытием цифровых счетов и проведением отдельных операций. Однако проблемы устранялись оперативно.
Регулятор одновременно работает над упрощением клиентского пути. В частности, планируется сократить количество действий, которые необходимо совершить пользователю для открытия счета или проведения операции. При этом упрощение процедур не должно снижать уровень безопасности.
О ситуации на рынке труда
Напряженность на рынке труда плавно ослабевает: становится меньше доля предприятий, испытывающих дефицит кадров. Темпы роста заработных плат немного снизились. Но рост производительности труда по-прежнему существенно отстает.
О внешних условиях
На конъюнктуру мировых рынков продолжает влиять ситуация на Ближнем Востоке.
Динамику объемов российского экспорта сдерживают геополитические факторы и временное выбытие части логистических мощностей. Одновременно растет спрос на импорт, в том числе для замещения предложения нефтепродуктов и пополнения сократившихся запасов. Совокупность этих факторов привела к некоторому ослаблению рубля в летние месяцы.
О рисках
ЦБ оценивает проинфляционные риски как преобладающие. Экономика может снова вернуться к ситуации дисбаланса между спросом и предложением, после того как в первой половине этого года они пришли в соответствие друг другу.
О будущих решениях
Мы неоднократно говорили, что снижение ключевой ставки не может быть автоматическим, оно требует определенных предпосылок. Принимая дальнейшие решения, мы будем ориентироваться на динамику инфляции, инфляционных ожиданий и баланс рисков. Траектория ключевой ставки будет такой, чтобы обеспечить снижение инфляции до 4% в 2027 году и ее закрепление на целевом уровне в дальнейшем.
О наличных
Объем наличных денег в обращении действительно вырос, но это нормальный процесс для растущей экономики. Важно смотреть на их долю в общей денежной массе, а также на динамику прошлых лет. В 2024-2025 годах наличные росли значительно медленнее из-за высоких ставок по депозитам. Сейчас наблюдается своего рода догоняющая динамика.
О зумерах, короткой рабочей недели и эффективности
Зумеры не угрожают росту производительности труда. Проблема - не в отработанных часах, а в том, как качественно они отработаны. Тенденция к тому, чтобы постепенно сокращалась продолжительность рабочей недели, началась "не вчера": люди работают гораздо меньше, чем 100 или 200 лет назад, но с кратно большей производительностью. У зумеров есть преимущество, поскольку они выросли в цифровой среде, среди технологий. И это их естественная среда. Это очень ценные сотрудники.
Источник: rg.ru